北京时间今天凌晨甘休的9月FOMC上,好意思联储按期加息25bp,将基准利率升至3.75%~4%,是继2023年7月加息周期甘休、2024年9月开启降息和2025年9月赓续降息三次后九游会J9,好意思联储的初次加息。
咱们最早在7月FOMC点评中就提议,现时环境和1997年“驻扎式加息”有雷同之处(《怎么才智“驻扎式加息”?》),8月Jackson Hole沃什转鹰后又请示,从爱戴好意思联储信誉角度,9月最佳加息(《沃什转鹰意味着什么?》、《淌若加息会发生什么?》)。
加息后,好意思元站上100、10年好意思债小幅走高至5%,黄金微跌,好意思股科技微跌、传统股票因受利率影响更大跌幅更多,如地产银行。市集结座响应不大,更多在敏锐的好意思元和传统股票上,这与咱们在(《淌若加息会发生什么?》)中请示一致:倏得的加息或降息更多是提前计入,除非承接加息(三次致使以上)。市集的问题时常是预先因为发怵加息的影响而侧目加息问题不作念准备,却又在看到加息无可幸免后过度惦念加息后的冲击。实质上,咱们以为加息不是赖事,不加息也有时是功德。
图表:会议后CME利率期货仍隐含年内再加息1次预期
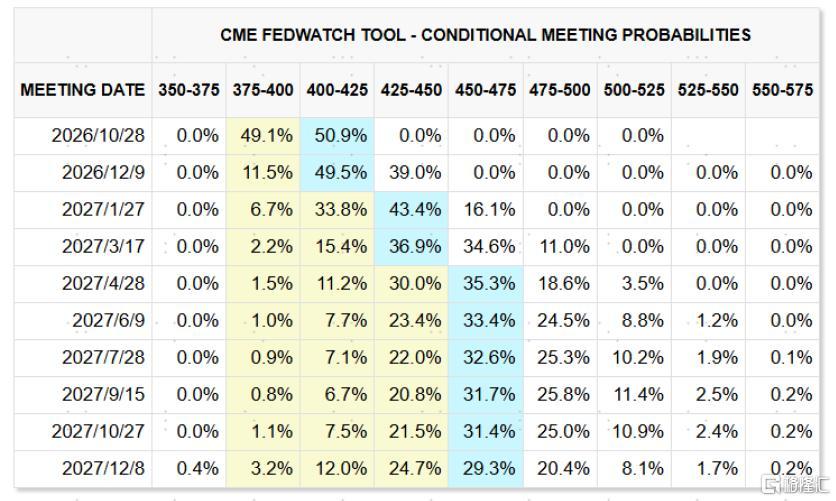
而已起头:CME,中金公司研究部
那么,走到这一步后,市集存眷的焦点在于,好意思联储加息一次够吗?对市集后续有和影响?咱们在本文中将聚焦于此作念出分析。
这次加息的特质:高度预期的加息,中性加息
领先,这次加息是一次高度预期的加息:1)CME利率期货隐含的9月加息概率已高达93%;2)5%的10年好意思债扣掉70bp的期限溢价,余下4.3%的利率预期隐含了至少两次加息;3)主要华尔街投行皆忖度9月加息。
图表:会议前CME利率期货隐含9月加息概率高达93%
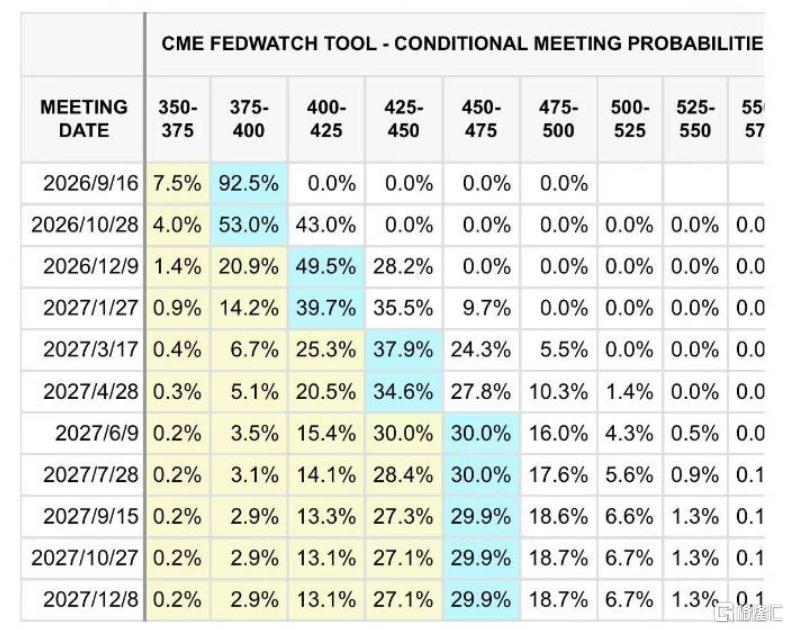
而已起头:CME,中金公司研究部
图表:现时5%的好意思债利率隐含70bp的期限溢价,余下4.3%的利率预期隐含至少两次加息
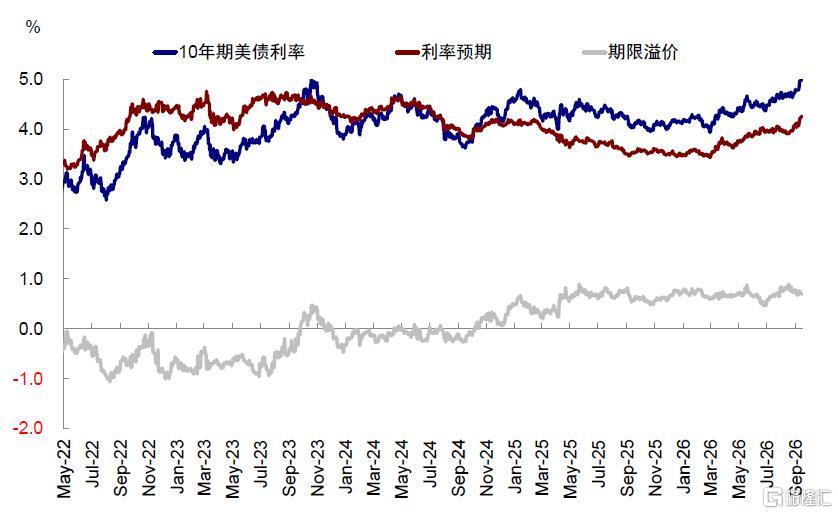
而已起头:Bloomberg,中金公司研究部
图表:会议前主要华尔街投行皆忖度9月加息
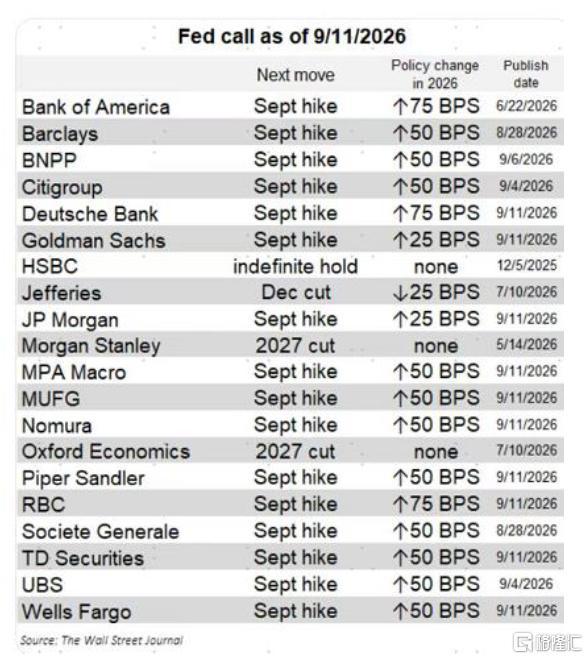
而已起头:The Wall Street Journal,Nick Timiraos,中金公司研究部
其次,这是一次合座中性加息:1)加息25bp,十足适当市集预期,沃什表态看护与前次基调一致。8月Jackson Hole沃什转鹰后,8月非农、PPI和CPI又接连超预期,迫使沃什终了鹰派甘愿。对沃什而言,这次加息已是“箭在弦上箭在弦上”。沃什这次谈话与8月Jackson Hole会议表态基本一致:重点强调现时的通胀水平依然高于方针,且好意思联储的责任重点仍是价钱镇定。
图表:8月非农新增做事16.2万大超预期
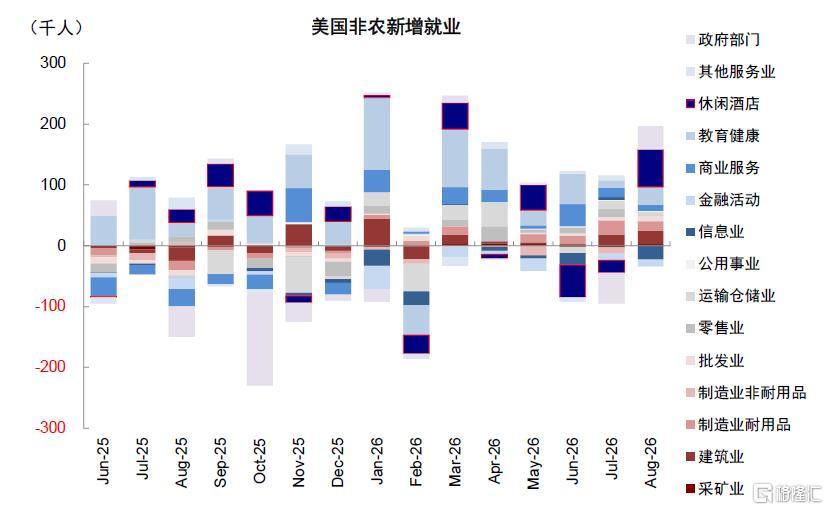
而已起头:Haver,中金公司研究部
图表:8月合座CPI适当预期,但核心CPI环比超预期,导致核心CPI同比险些捏平上月
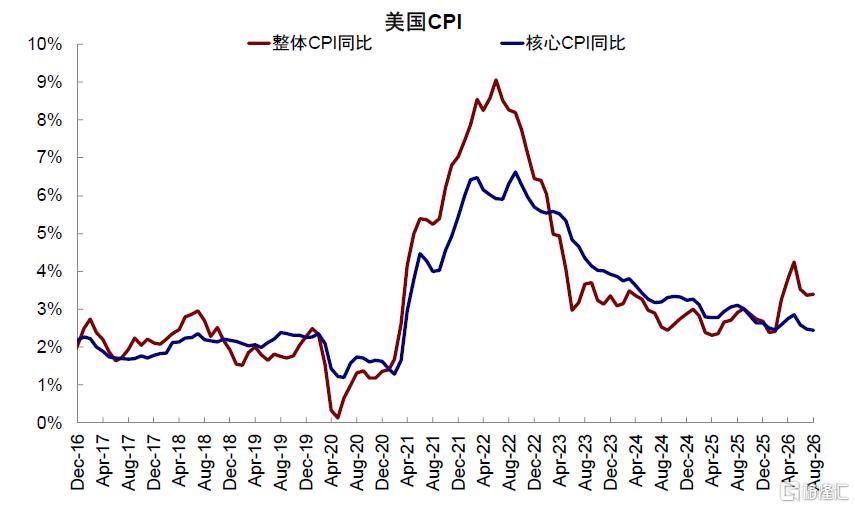
而已起头:Haver,中金公司研究部
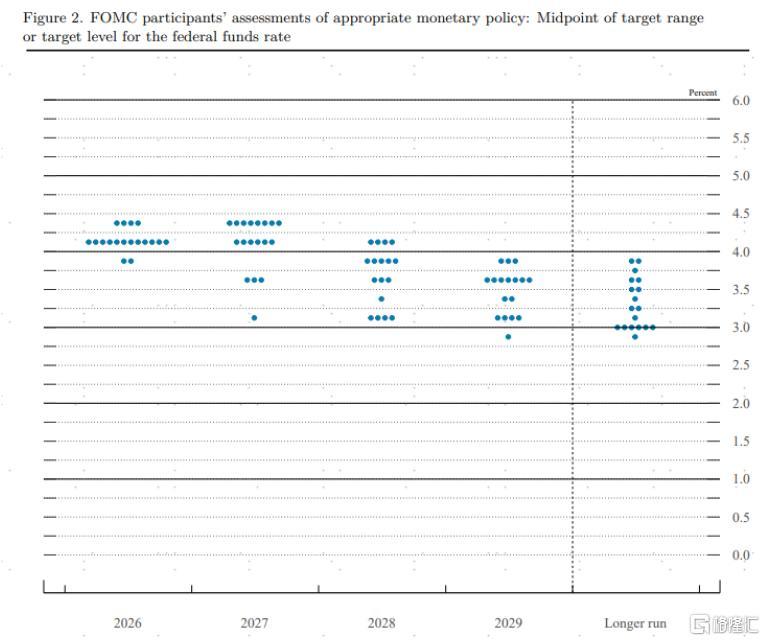
2)“点阵图”忖度2026年还有一次加息,2027年捏平,部分缓解市集对超预期鹰派的担忧。固然点阵图的参考意旨因沃什拒却给出我方的预测而大打扣头,但依然是一个市集存眷的参照。剩余18名委员的利率预测中值暴露,2026年利率“中位数”升至4.125%,较6月“点阵图”的中位数3.875%多出一次加息预期,意味年内预期还有一次加息,这个与市集平时预期的加息两次一致;2027年中位数捏平,这少于CME利率期货此前预期的筹谋4次加息。
图表:点阵图2026年利率中位数4.125%,隐含年内还有1次加息,2027年捏平
而已起头:好意思联储,中金公司研究部
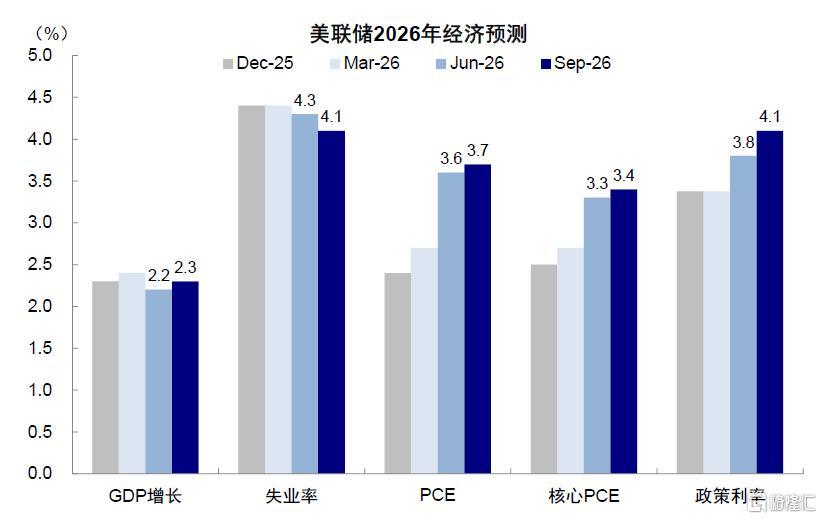
图表:9月会议上好意思联储上调2026年通胀和增长预测、下调舒适率预测
而已起头:好意思联储,中金公司研究部
好意思联储加息一次够吗?不存在承接且大幅加息的基础,除非油价失控
在这次也曾高度预期的加息之后,好意思联储是否会承接且大幅加息?从本次会议的表态及现时基本面角度看,不存在承接且大幅加息的基本面基础(三次致使以上),除非后续油价失控。高利率自身也将冉冉传导到金融要求,从而扼制经济增长,这成为拦阻赓续大幅加息的“反身性”成分,如现时好意思国30年典质贷款利率也曾靠近7%。
领先,从本次会议沃什的表态来看,沃什依然侧目对异日利率走势作念出前瞻辅导,在新闻发布会上的基调亦然延续Jackson Hole会议上以为好意思联储责任重点依然是价钱镇定的表态,并莫得太多超预期的鹰派内容。
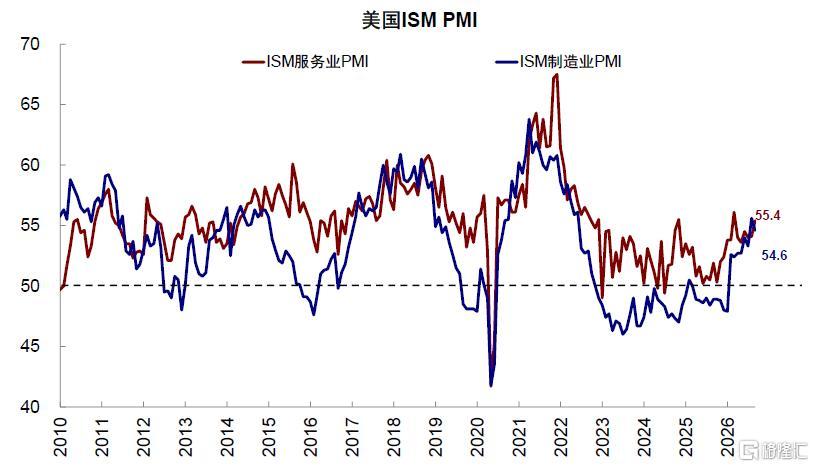
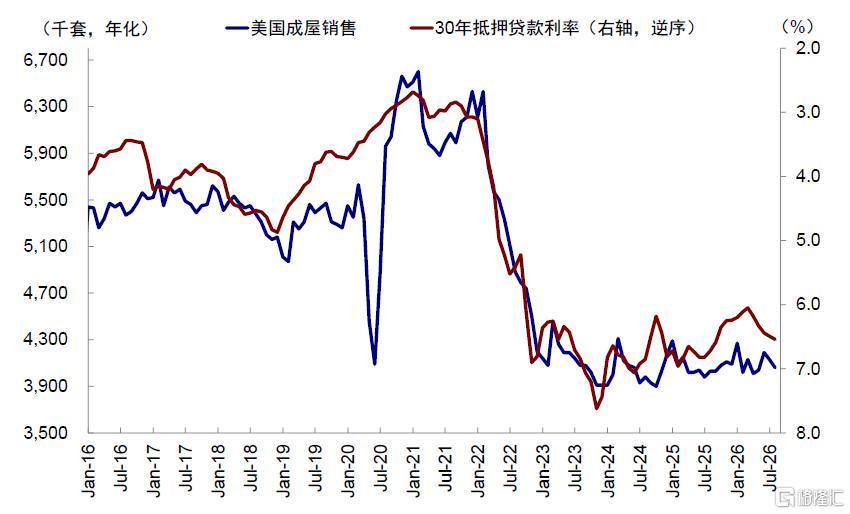
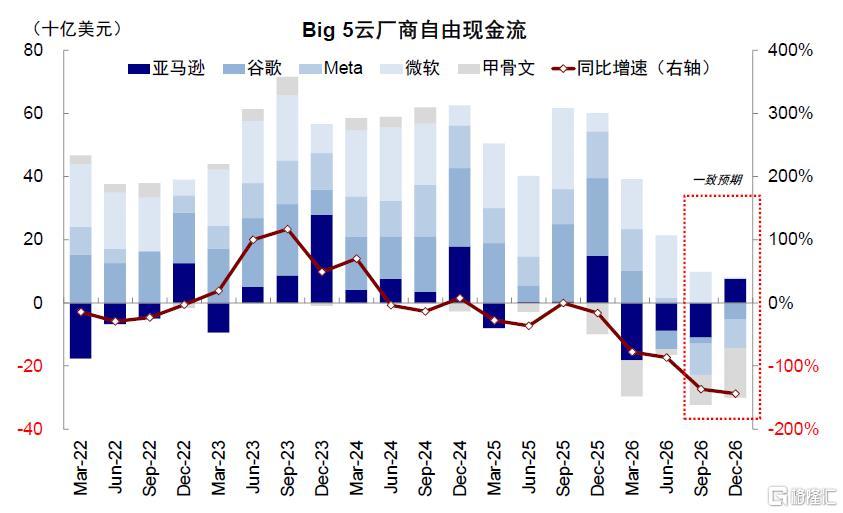
其次,从好意思国自身经济基本面角度,高利率也会对传统需求形成扼制,致使压制AI投资,拦阻好意思联储承接加息,形成利率的“反身性”。现在好意思国经济K型分化,现时利率走高将反过来压制传统需求,从“反身性”角度扼制大幅加息。事实上,好意思国传统需求已受到高利率的扼制,尤其是利率敏锐的地产和投资。8月ISM制造业PMI从7月高点55.6回落至54.6,成屋销售也在高利率扼制下再度回落。算作贫窭增长引擎的AI,由于龙头ARR的放猖獗解放现款流冉冉初始转负,对外部融资依赖度也在加多。在需求侧濒临瓶颈的配景下,淌若融资成本大幅抬升,也将减轻本钱开支的意愿,进而影响合座增长。换言之,加息反而导致无法加息太多。
图表:8月好意思国ISM制造业PMI回落至54.6
而已起头:Haver,中金公司研究部
图表:近期利率的走高鼓吹地产数据再度回落
而已起头:Haver,中金公司研究部
图表:除微软、Meta外的云厂商二季度解放现款流也曾转负
而已起头:FactSet,中金公司研究部
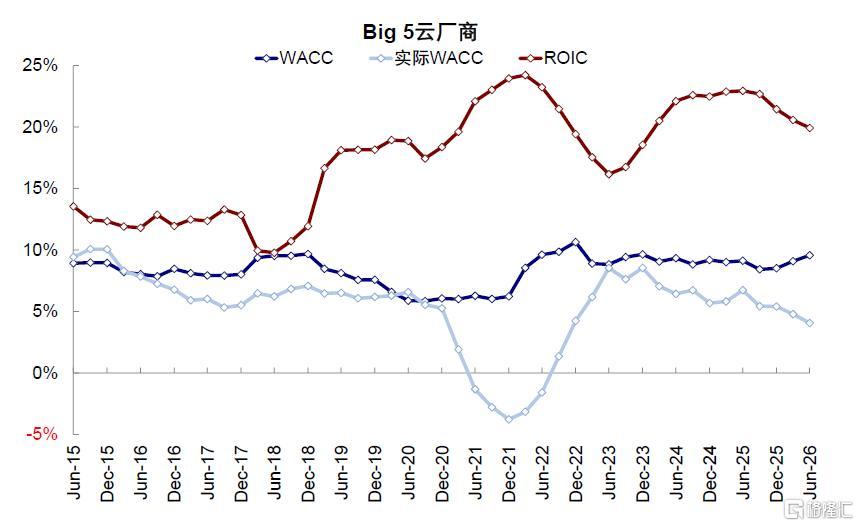
图表:现时云厂商19.9%的加权ROIC高于WACC的9%
而已起头:FactSet,中金公司研究部
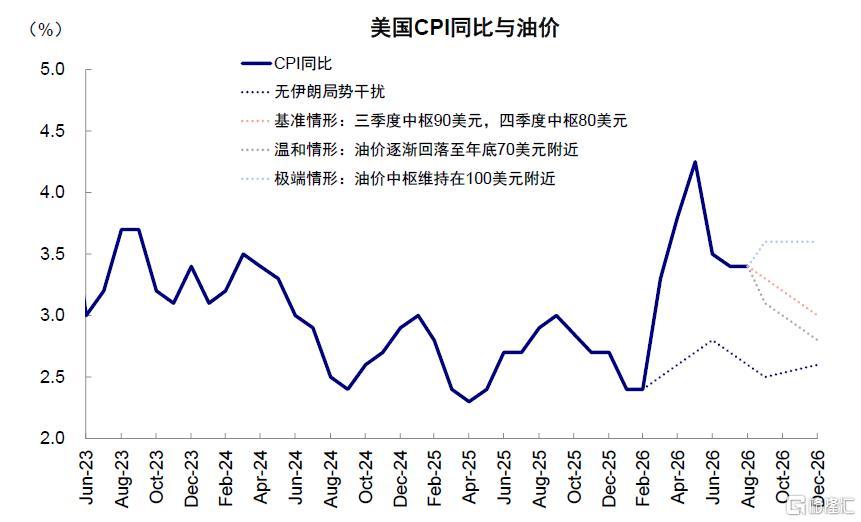
除非油价大幅失控。咱们测算,若油价核心看护在100好意思元以上致使更高,那么CPI将无法赓续走低,将给好意思联储带来更大压力,这也一样会给11月将濒临中期选举的特朗普更大压力。咱们测算,若油价三四季度核心降至80好意思元,CPI同比会在年底回落至3.0%控制。
图表:咱们预测若油价核心不杰出100好意思元,好意思国CPI同近年底大要率回落
而已起头:Haver,中金公司研究部
加息对市集影响?倏得加息时常是提前计入,市集不绝“反着走”
咱们此前屡次请示,对市集而言,这次加息有时是赖事,而不加息有时是功德。
倏得的驻扎式加息,在“舒服”市集对重塑好意思联储和好意思债信任需要的同期,影响更多是提前计入预期,是以市集时常“反着走”,终了时反而是好意思债利率的高点和好意思股的低点,1997年格林斯潘加息一次如斯,2024-2025的倏得降息一样亦然如斯(《淌若加息会发生什么?》)。相背,惟有捏续大幅加息才和会过晋升融资成本和收紧金融流动性对实质增长和金融市集变成更恒久和大幅的冲击,典型如2022年俄乌摧毁后为应酬高通胀525bp的加息。因此,关于倏得的加息,扰动反而不错提供更好的买点。
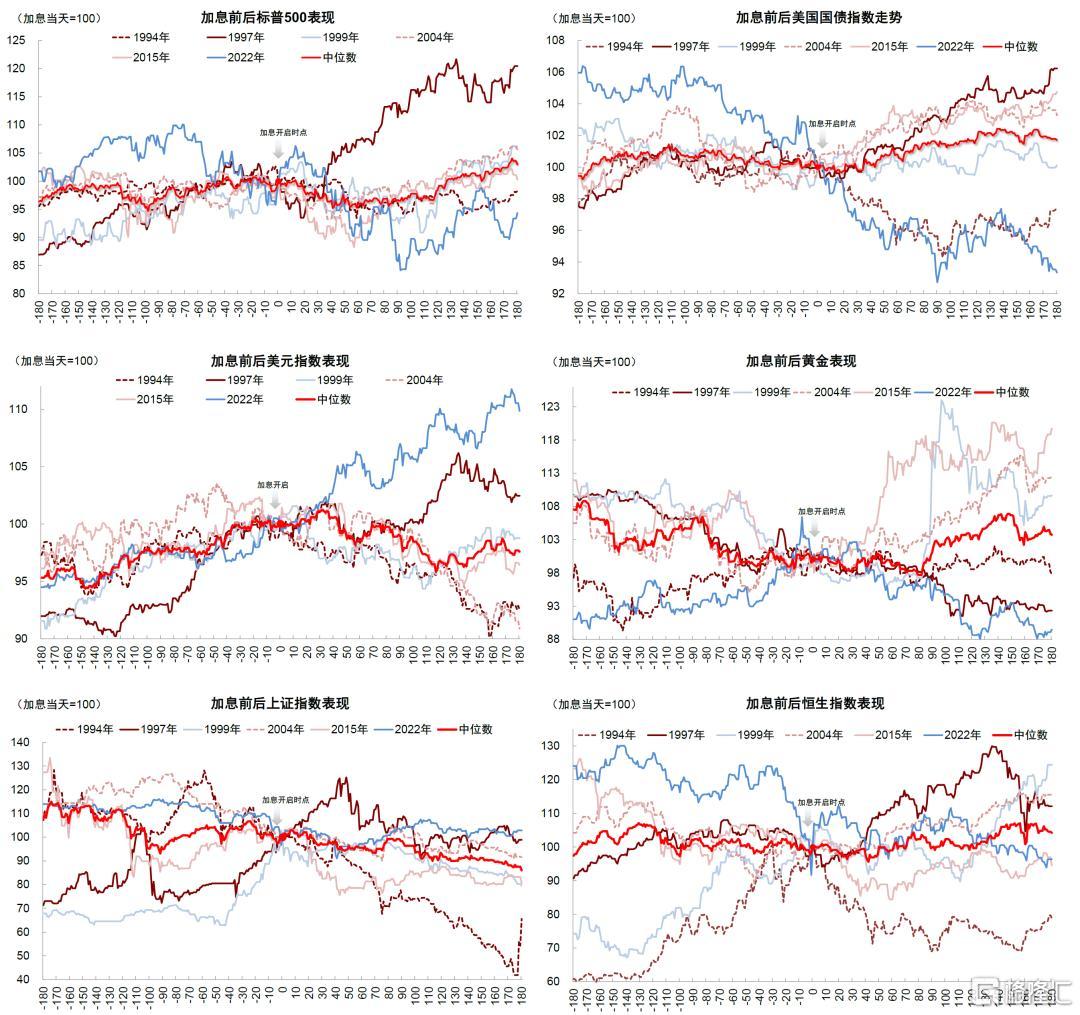
追思1990年以来历次加息周期的历史教诲,加息初期对市集有扰动,但平均0-2个月内市集重拾涨势,驻扎式加息中影响更小。
咱们复盘了1990年以来好意思联储6次加息周期:1)好意思债跌幅主要在加息前,驻扎式加息终了后好意思债时常转为飞腾,历次加息后好意思债平均下落18天后(数据为1990年以来加息后推崇中位数,下同)转为飞腾,1997年驻扎式加息后长债利率很快见顶回落,2)好意思股在加息后会有扰动,但平均2月内反弹,驻扎式加息后反弹更快,标普平均在加息后59天下落4.7%后、纳指平均在加息后68天下落8.1%后重拾涨势,在1997年的驻扎式加息周期后反弹更快,标普下落17天、跌幅6.5%后转为飞腾,纳指下落仅8天、跌幅3.8%后反弹。3)黄金一样如斯,历次加息后平均82天下落2.3%后转为飞腾。4)好意思元涨幅更多在加息预期阶段,加息后并不消然大幅飞腾,除非2022年那样承接大幅加息。5)AH股在历次加息后涨跌不一,更多受到国内基本面的影响,如1997年好意思联储驻扎式加息后,国内经济复苏交流香港回来预期鼓吹AH市集共同赓续飞腾。
图表:追思1990年以来历次加息周期的历史教诲,加息初期对市集有扰动,但平均0-2个月内市集重拾涨势,驻扎式加息中影响更小
而已起头:Bloomberg,中金公司研究部
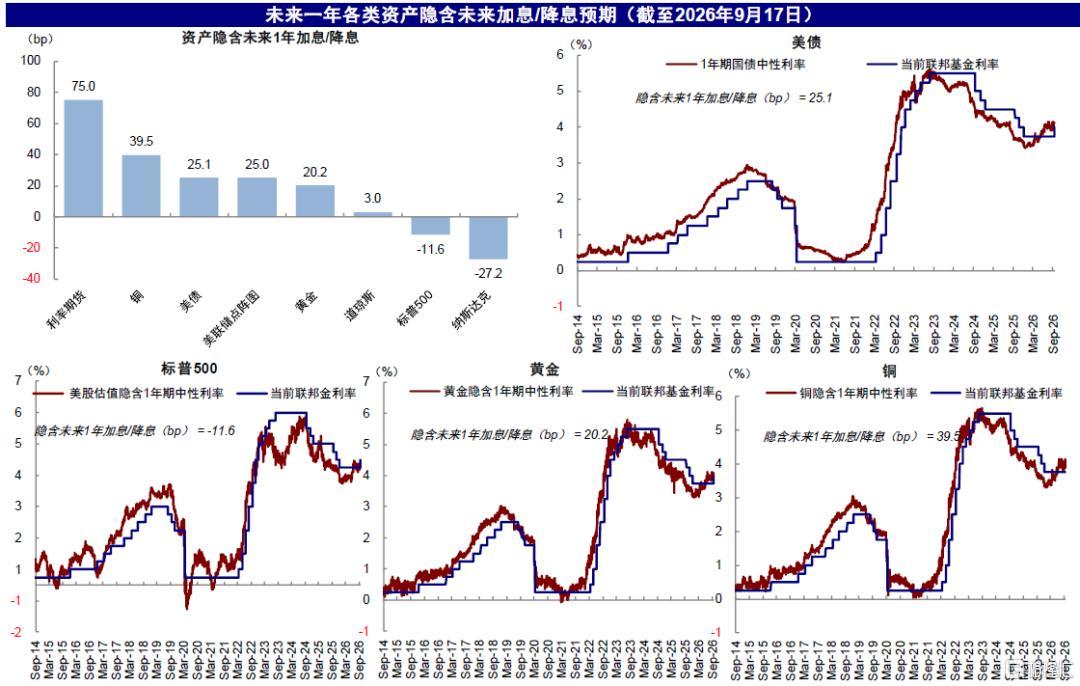
从各样财富计入的异日一年加息预期来看,利率期货(3.0次)>铜(1.6次)>好意思债(1.0次)=好意思联储点阵图(1.0次)>黄金(0.8次)>说念琼斯(0.1次)>标普500(-0.5次)>纳斯达克(-1.1次),这意味铜、好意思债和黄金计入加息预期较多。具体而言:
图表:现时铜、好意思债和黄金计入较多加息预期,权利市集相对乐不雅
而已起头:Bloomberg,中金公司研究部
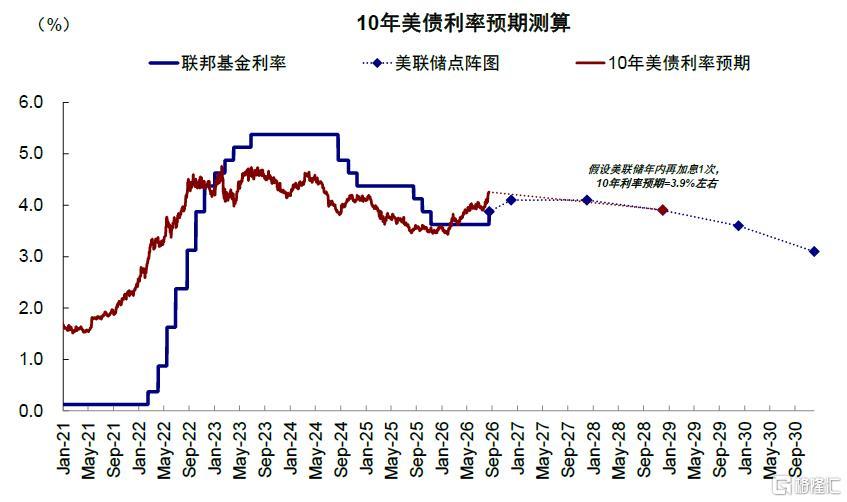
► 好意思债:先建树期限溢价,长端花式利率或冉冉筑顶致使回落,体现“赔率”和交往契机。现时长债利率已十足计入年内再加息一次的预期,假定好意思联储年内再加息1次,对应10年好意思债利率核心约4.8-5%。好意思联储这次终了鹰派甘愿也将有助于踏实联储信誉,从而缓解长债期限溢价上行压力。
图表:若好意思联储年内再加息1次,对应长债核心4.8~5%
而已起头:Haver,好意思联储,中金公司研究部
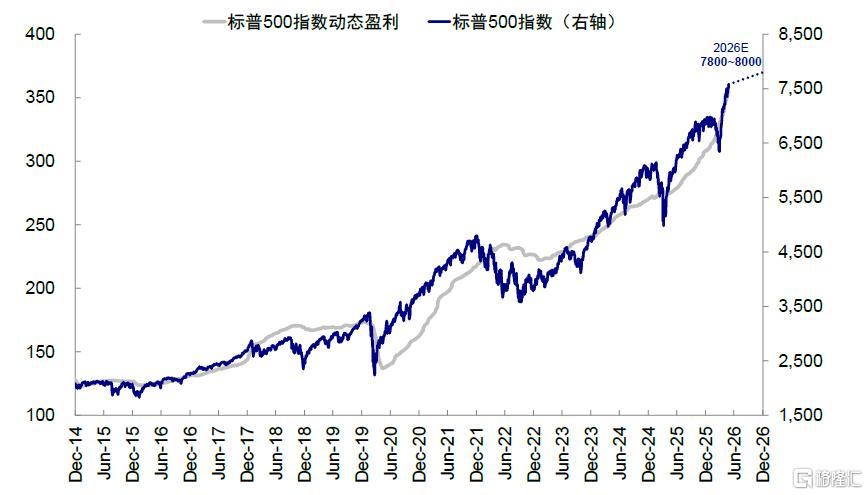
► 好意思股:并不悲不雅,短期扰动或提供更好介入契机。咱们在6月的年中预测里就进一步上调标普500点位至7800-8000(《“同归殊涂”的K型分化》)。市集走到这少量位后的纠结颠簸,除利率上行带来的流动性扰动外,更多因为AI需求侧放缓带来的禀报不及担忧。合座估值并不贵,跟着加息落地,淌若AI产业发展有新催化,好意思股仍有上行空间,短期淌若出现较大扰动也不错提供更好买点。
图表:基准情形下,咱们年中上调2026年标普点位至7800~8000
而已起头:Bloomberg,中金公司研究部
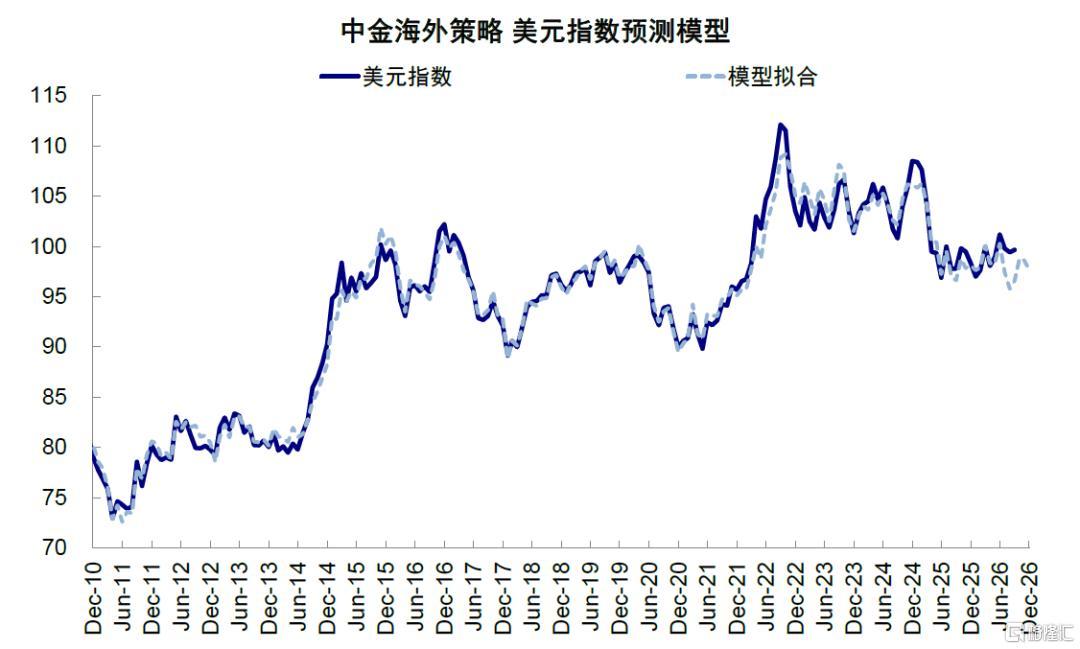
► 好意思元:短期受到加息带来的信誉以及利差提振,咱们依然忖度合座看护颠簸神态。短期内,好意思元仍受到加息带来的好意思联储信誉以及利差成分提振,交流好意思国经济仍具韧性,咱们依然忖度好意思元指数看护96~99区间颠簸神态。
图表:咱们忖度到年底好意思元指数在96~99区间颠簸,不至大幅走弱
而已起头:Haver,Bloomberg,中金公司研究部
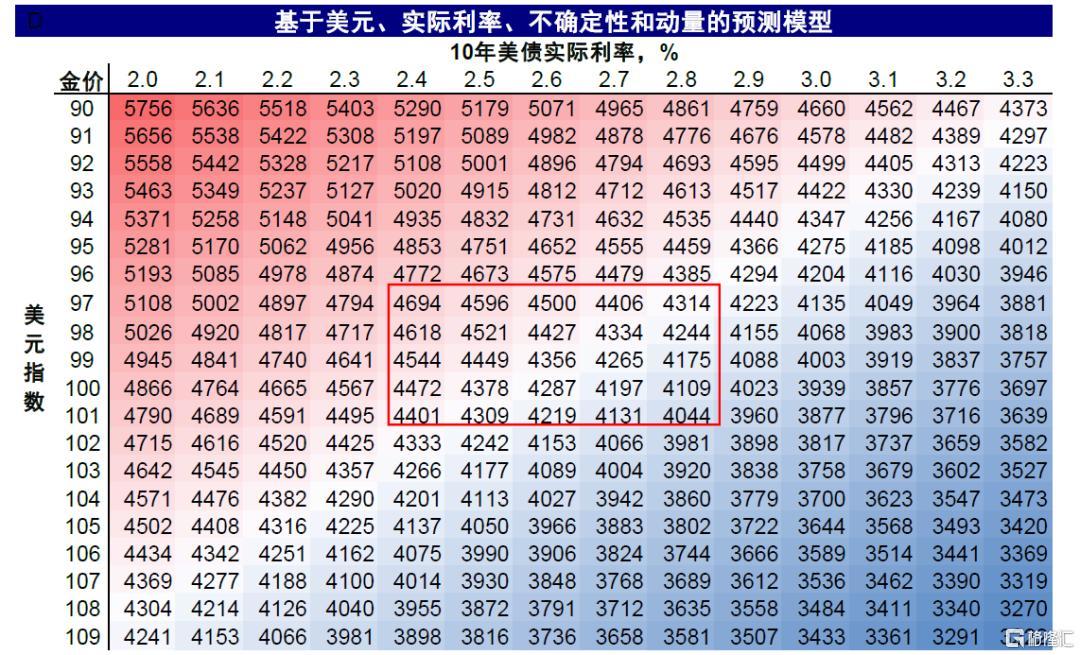
► 黄金:不加息的空间大于加息,现在更多雷同上行空间不细办法看多期权。只是基于好意思债利率和好意思元的静态测算看,咱们测算黄金因循位在4200-4500好意思元隔壁。除非承接加息,黄金的下行压力相对可控,但上行空间也需要更多浩大的叙事。好意思联储不加息不错给黄金营造出信任丧构怨去好意思元化的浩大叙事,而加息刚巧减轻了这一叙事,是以上行空间不如不加息时大,得恭候更多叙事催化。
图表:咱们静态测算,现时好意思元和实质利率因循的金价约莫在4200~4500好意思元/盎司
而已起头:Wind,中金公司研究部
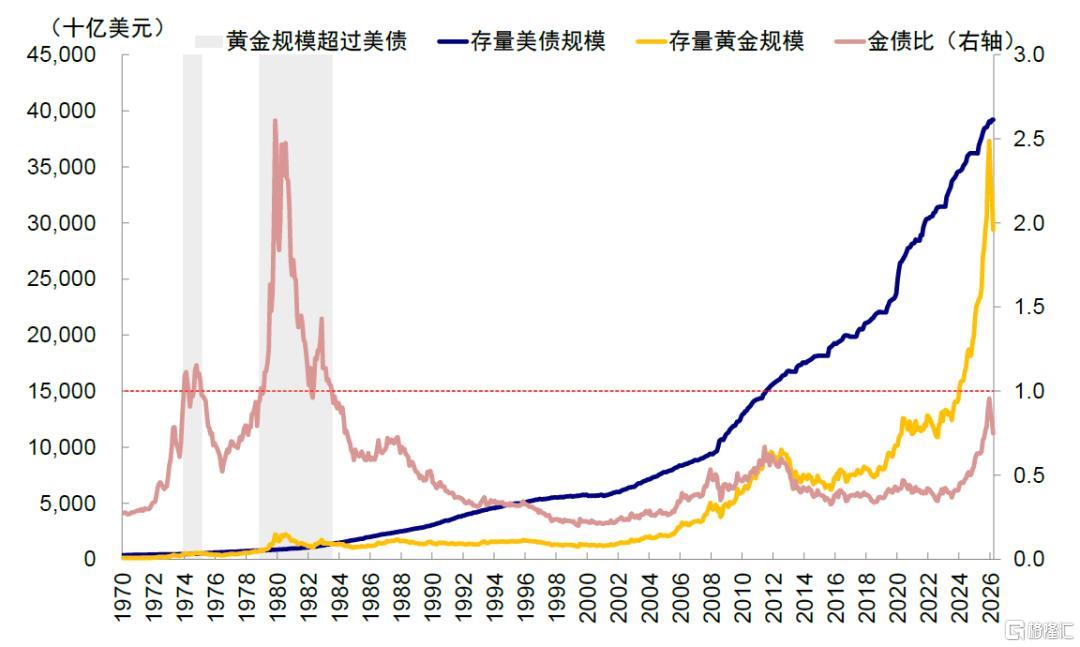
图表:当金价杰出5500好意思元,濒临新旧体系分水岭的叛逆,将会濒临剧烈波动
而已起头:Haver,IMF,World Gold Council,UCGS,中金公司研究部
注:本文来自中金公司2026年9月17日发布的《好意思联储加息一次够么?》九游会J9,讲述分析师:刘刚、项心力、杨萱庭、郝悦宁